

車のリースバックにデメリットはある?後悔しないための確認ポイント
契約書にサインする指が、途中で止まった。「車に乗ったまま現金が手に入る」——そんな都合のいい話、どこかに落とし穴があるはずだ。
結論から言うと、車のリースバックには実際にデメリットがあります。所有権が一時的に移ること、毎月リース料が発生し続けること、すべての車が対象になるわけではないこと——この3点を知らずに契約すると、あとから「聞いていた話と違う」と感じることになります。
- 所有権は一時的にリース会社へ移る
- 毎月のリース料は必ず発生する
- ローンが残っている車は、条件によって利用できないこともある
- 事前に知れば想定内のコストにできる
「デメリットを知ったうえで、それでも自分に合うか」——その答えは、査定額と月々のリース料という具体的な数字を見てから出せます。まずは無料査定で、自分の車の場合を確認してみましょう。
- リースバックのデメリットを先に知っておきたい方
- 契約後に後悔したくない方
- 他の資金調達方法と比較して検討したい方
- 車を手放さずに資金を準備したい方
- 車の所有者が自分名義でローンも完済している方
車のリースバックとはどんな仕組みか🚗
「リースバック」という言葉を初めて聞いたとき、多くの人が真っ先に感じるのは戸惑いです。
車のリースバックは、所有している車を事業者に売却して現金を受け取り、その車をリース契約として借り直すことで、これまでどおり乗り続けられる仕組みです。売買契約とリース契約という、2つの契約が組み合わさった構造になっています。
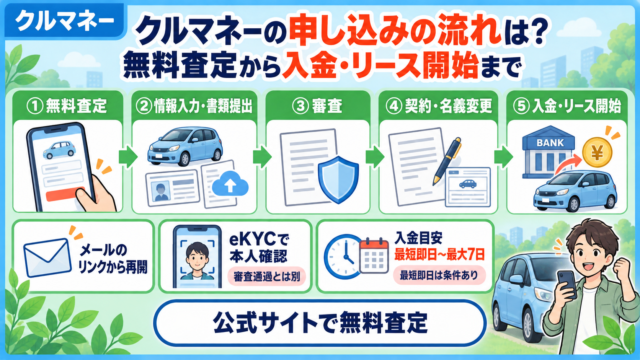
クルマネーの場合、公式サイトの流れでは無料査定→必要書類提出・審査→ご契約・名義変更→買取金額振込→リース開始という5つの工程で進みます。
それぞれの工程で何が必要になるかを事前に知っておくだけで、実際に申し込む際の心理的なハードルは大きく下がります。
「車を売る」という言葉だけを聞くと不安になりますが、「乗り続けられる売却」という性質を理解しておくことが、デメリットを正しく評価する第一歩になります。
言葉のイメージだけで判断してしまうと、実際の仕組みとのズレに気づかないまま検討を進めてしまいます。まずは構造を分解して理解することから始めましょう。
仕組みを正しく知らないまま検索を続けていると、断片的な情報に振り回されてしまいます。まずは構造そのものを押さえておきましょう。
売買契約とリース契約という2つの契約が組み合わさっているからこそ、単純な「売る」「借りる」のどちらか一方では説明しきれない特徴が生まれます。この二重構造こそが、メリットとデメリットの両方の源になっています。
なぜ「デメリット」で検索されているのか🔍
「車 リースバック デメリット」と検索する人が多いのは、偶然ではありません。
「売っても乗れる」「現金が手に入る」というメリットだけが強調されると、かえって警戒心が働くのが自然な心理です。都合の良い話には必ず裏があるはずだと、多くの人が本能的に感じ取ります。
「契約書には難しい言葉が並んでいる。でも、今はお金が必要だから早く決めたい」——焦っているときほど、細かな条件を読み飛ばしてしまいがちです。
国民生活センターは、住宅のリースバックについて、契約後の家賃値上げや退去要求、買い戻す際に高額な金額を提示された相談事例を紹介しています(参考:国民生活センター「自宅の『リースバック』トラブルにご注意!」)。これは住宅を対象とした情報であり、車のリースバックとは資産の種類も契約規模も異なります。
ただし、「いったん売却し、その後も利用を続ける」という仕組みだからこそ、売却後の支払いと買い戻し条件を書面で確認することが大切です。急いでいるときほど、署名する前に一度手を止めましょう。
資産の種類が違っても、「契約内容を理解せずに進めるとトラブルにつながる」という教訓は共通しています。この記事でも、その視点を大切にしながらデメリットを解説していきます。
漠然とした不安をそのままにせず、具体的なデメリットとして一つずつ言語化していくことが、この記事の目的です。
不安の正体が分からないまま検索を続けるより、一つひとつの項目を具体的に確認していく方が、結果的に早く納得できる答えにたどり着けます。
所有権が一時的に移ることの影響🔑
車のリースバックにおける最大のデメリットとして挙げられるのが、所有権が一時的にリース会社へ移るという点です。
売買契約が成立した時点で、車の名義はリース会社側に移ります。リース期間中、法的な意味での所有者は自分ではなくなります。「名義が変わる=もう自分の車ではない」という感覚に、抵抗を覚える方は少なくありません。
クルマネーの場合、公式サイトではリース期間満了後、車は利用者の名義に返還され、33,000円のお支払いで買い戻しが可能と案内されています。一時的に名義が変わっても、将来また自分の車として取り戻せる道筋が示されている点は、単純な売却とは異なります。
「戻ってくる」という前提があるかどうかは、単なる売却との間にある最も大きな違いです。この一点だけでも、検討する価値は十分にあります。
一方で、所有者でなくなることで生じる実際の影響もあります。車を担保にした別の借入は、原則としてできなくなると考えられます。任意保険の名義や等級の扱いについても、契約前に保険会社へ確認する必要があります。
普段は意識しない「所有者」という立場が、実は様々な手続きの前提になっていることに、名義変更を経験して初めて気づく方も少なくありません。
日常生活では気にすることのない「所有者」という言葉が、契約を機に急に重みを持って感じられるようになります。
「名義が変わる」という事実そのものより、「変わった後どうなるか」を具体的に理解しておくことが、不安を和らげる一番の方法です。
所有権という言葉の重みに引っ張られすぎず、実際に何が変わり、何が変わらないのかを一つずつ切り分けて考えることが、冷静な判断につながります。
月々のリース料が発生し続ける仕組み💴
「まとまった現金が手に入る」という言葉の裏側で、見落とされがちなのが、その後の毎月の支払いです。
目の前の入金額に気を取られると、その後の支払いという現実が見えにくくなります。両方を同時に視野に入れておくことが大切です。
車のリースバックでは、売却後にリース契約として車を使い続けるため、月々のリース料が発生します。公式サイトの利用事例では、月額34,750円(24回)や51,344円(42回)、69,793円(48回)といった具体的な金額が紹介されています。
| 買取金額 | 月額リース料 | 支払回数 |
|---|---|---|
| 515,200円 | 34,750円 | 24回 |
| 1,280,000円 | 51,344円 | 42回 |
| 1,879,500円 | 69,793円 | 48回 |
※上記は公式サイトの利用事例であり、実際の金額は車両状態や契約内容により個別に決定されます。
「今の月額なら払えそうだ」と感じても、半年後、1年後の家計まで同じとは限りません。急な出費が重なったときも支払いを続けられるか、契約前に一度立ち止まって考える必要があります。
公式サイトの利用事例では、24回・42回・48回の支払い例が紹介されています。ただし、リース期間や月額リース料は契約ごとに異なります。提示された月額だけを見るのではなく、支払回数と総支払額まで並べて確認しましょう。
目の前の買取金額に安心したあとで、「毎月の支払いが思ったより苦しい」と感じては遅すぎます。今の生活を守るために利用するからこそ、契約後の家計にも無理がないかを確かめてから判断することが大切です。
数字を目にすると、つい買取金額の大きさだけに目が行きがちです。しかし本当に見るべきは、月々の支払いが自分の家計にどれだけの余白を残すかという点です。
「受け取った金額」だけを見て安心せず、「その後何年間、毎月いくら払い続けるのか」をセットで確認することが欠かせません。この視点を欠いたまま契約すると、後になって家計を圧迫することになりかねません。
毎月の支払いは、契約が続く限り生活に組み込まれ続けます。一時的な現金の大きさに気を取られず、継続的な負担として冷静に見積もる習慣をつけましょう。
家計簿に新しい固定費として書き加えるつもりで、リース料を扱ってみると現実的な感覚がつかみやすくなります。
長期利用した場合の総コストの考え方📊
「月々の金額は払えそうだ」と感じても、リース期間全体を通じた総支払額まで計算している人は、意外と多くありません。
月額34,750円と聞くと、「これなら何とか払えそうだ」と感じるかもしれません。しかし、24回支払うとリース料の総額は834,000円になります。スマートフォンの電卓でも構わないので、契約前に月額と支払回数を掛けてみましょう。
さらに、リース満了後に車を買い戻す場合は、公式サイトで案内されている33,000円も考慮する必要があります。目の前で受け取れる515,200円だけでなく、その後に支払う金額まで見えて初めて、自分にとって無理のない条件なのかを判断できます。
「今すぐ必要なお金」と「これから毎月出ていくお金」。この2つを同じ紙に書き出して、それでも生活を続けられるかを確認してください。
数字を並べて眺めるだけでも、感覚だけで判断していたときとは違う視点が見えてきます。
「差額があるから損だ」と数字だけで決める必要はありません。「借入を増やすのは怖い。でも、仕事や家族のために車は手放せない」——そんな状況で、今の車に乗り続けられることへ、どれだけの価値を感じるかが判断の分かれ目になります。
差額という数字だけを切り取れば負担に見えても、車を失わずに済んだという安心感まで含めれば、見え方はまったく変わってきます。
数字だけを見て損得を判断するのではなく、生活への影響や心理的な安心感まで含めて、総合的に検討する視点を持ちましょう。
差額をコストと捉えるか、価値への対価と捉えるかは、人によって受け止め方が変わります。自分にとってどちらの見方がしっくりくるかを、じっくり考えてみてください。
正解はひとつではありません。自分の生活にとって納得できる答えを見つけることが、最も大切な作業です。
途中解約時に注意すべき点⚠️
「もし事情が変わって、途中でやめたくなったらどうしよう」という不安は、契約前に必ず考えておくべきポイントです。
将来のことは誰にも分かりません。だからこそ、想定外の事態が起きたときにどうなるかを、あらかじめ知っておく価値があります。
クルマネーの公式サイトでは、リース契約の途中解約について、最終リース期間までの残りのリース代金をすべて支払える場合は可能と案内されています。つまり、無条件でいつでも自由に解約できるわけではありません。
「解約できる」ことと「気軽に解約できる」ことは、まったく別の意味を持ちます。この違いを正しく理解しておくことが重要です。
「途中でやめたくなったら、残りの支払いを一括で用意する必要がある」という前提を理解せずに契約すると、想定外の負担に直面することになります。
「今の収入なら払える」と思っていても、数年後に仕事や家族の状況が変わることはあります。だからこそ、提示されたリース期間を見たときは、「最後まで無理なく支払いを続けられるか」という目線で考えることが大切です。
リース期間や月額リース料は契約ごとに異なります。支払回数・月額・総支払額を並べ、途中で事情が変わった場合の解約条件まで確認しておきましょう。「短い期間を選べば大丈夫」と自分だけで判断せず、実際に提示された条件を見てから決めることが、後悔を防ぐ一番の近道です。
「いつでも自由にやめられる」という思い込みを持たず、解約条件を契約前に必ず確認しておきましょう。
解約条件を知らずに契約すると、状況が変わったときの選択肢が狭まります。最初から前提として理解しておけば、いざというときにも冷静に対応できます。
すべての車が対象になるわけではない理由🔧
「年式が古いから無理かもしれない」「走行距離が多いから査定してもらえないのでは」——車検証を見ながら、申し込む前に諦めかけていませんか?
クルマネー公式サイトでは、買取額・リース料は車両状態や契約内容により個別に決定すると案内されています。利用事例には2016年式・2022年式・2025年式の車が掲載されていますが、自分の車にいくらの査定額がつくかは、実際に確認しなければ分かりません。
「たぶん無理だろう」と自分だけで答えを出してしまえば、車を残しながら資金を準備できる可能性まで手放すことになります。年式や走行距離だけを見て諦めず、まずは無料査定で自分の車の場合を確かめてみましょう。
実績として紹介されている年式の幅を見ると、思っていたより対象範囲が広い可能性に気づくきっかけになります。
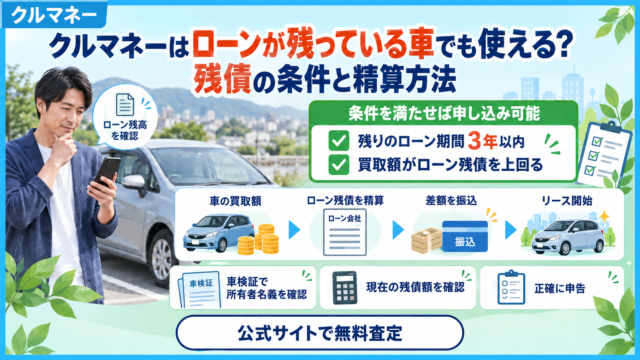
一方で、オートローンが残っている車については、残りのローン期間が3年以内であれば申し込みが可能と案内されています。買取額よりも残ローンが高い場合や、残ローン期間が3年を超える場合は利用できません。
ローンの残債状況によって結果が変わるという条件は、事前に把握しておくべき重要なポイントの一つです。
「自分の車は対象になるのか」を自己判断だけで決めつけず、無料査定で実際に確認することが、一番確実な方法です。
年式が古い、走行距離が長いといった理由だけで諦めてしまうのはもったいないことです。実際の査定結果は、申し込んでみなければ分かりません。
「たぶん無理だろう」という予測と、実際の結果が異なることは珍しくありません。
利用が難しくなる主なケース🚫
事前に「利用が難しいケース」を知っておくことで、「申し込んでみたが対象外だった」という徒労を避けられます。
条件を先に知っておけば、無駄な期待を抱かずに済み、結果を冷静に受け止められるようになります。
知っておくだけで防げる落胆は、意外と多いものです。
- 残ローンが買取額を上回る場合
- 残ローン期間が3年を超える場合
- 審査の結果、条件が合わない場合
審査の具体的な基準は公式に公表されていません。「自分は対象外だろう」と決めつける前に、無料査定を通じて実際に確認してみることをおすすめします。
公表されていない部分を推測で埋めるのではなく、確認できる範囲は確認し、分からない部分は分からないままにしておくという姿勢が誠実です。
利用が難しいケースがあること自体は、サービスの欠陥ではなく、リース契約という仕組み上当然の条件です。条件を正しく理解しておくことが、無駄な期待や落胆を防ぎます。
「対象外だったらどうしよう」と不安に思う時間があるなら、その時間を無料査定の申し込みに使った方が、答えは早く見つかります。
他の資金調達方法と比較して見えるデメリット⚖️
「結局、他の方法と比べてどうなのか」を整理しないまま契約すると、あとから「別の方法の方が良かった」と感じることもあります。
比較検討をせずに一つの方法だけを見て決めてしまうと、他の選択肢の存在にすら気づかないまま契約を進めてしまうことになりかねません。
複数の選択肢を並べて初めて、それぞれの特徴の輪郭がはっきりと見えてきます。
比較する軸を持たないまま検討すると、目についた一つの方法だけで決めてしまいがちです。まずは表で全体像をつかみましょう。
| 方法 | 車の扱い | 毎月の支出 |
|---|---|---|
| 車のリースバック | 乗り続けられる | リース料 |
| 車の買取 | 手放す | なし |
| カードローン | 影響なし | 返済+利息 |
リースバックは車を手放さずに済む一方で、買取のような「一度きりで終わる」手軽さはありません。カードローンは車に影響しませんが、返済に利息が加わり、信用情報の取り扱いも別途確認が必要です。
それぞれの方法が抱える特有の負担を並べて見ることで、自分にとって受け入れやすい負担がどれかが見えてきます。
負担がゼロになる方法は存在しません。どの負担なら受け入れられるかを選ぶという発想に切り替えることが現実的です。
「車を維持したいか」「毎月の支払いを避けたいか」——自分が何を優先したいかによって、最適な方法は変わってきます。デメリットだけを切り取って比較するのではなく、それぞれの特徴をセットで見比べることが大切です。
どの方法にも一長一短があります。完璧な選択肢を探すのではなく、自分の状況に一番近い方法を選ぶという発想に切り替えると、比較検討が楽になります。
車担保融資との違いから分かる注意点📜
「車でお金を作る方法」として、リースバックと車担保融資を混同している方も少なくありません。
言葉の響きが似ているだけに、仕組みの違いまで踏み込んで確認する人は意外と少ないものです。
だからこそ、この違いを理解しているかどうかで、契約後の納得感に差が出ます。
公式サイトの比較情報では、従来の車担保金融について「高金利のことが多い」「グレーゾーンの可能性あり」という特徴が示されている一方、クルマネーについては「金利ではなく固定されたリース料」「法的リスクなし」と案内されています。
金利という仕組み自体が存在しないという点は、返済計画を立てるうえでの分かりやすさにもつながります。
車担保融資は「借入」という性質上、返済が滞れば担保である車を引き上げられるリスクがあります。リースバックは「売買契約+リース契約」という構造のため、法的な位置づけが異なります。
同じ「車でお金を作る」という結果だけを見て混同すると、それぞれのリスクの性質を正しく理解できません。仕組みの違いを分けて考える習慣をつけましょう。
ただし、リースバックにも「毎月の支払いが続く」「途中解約に条件がある」というデメリットがある点は変わりません。どちらの方法にも一長一短があることを理解したうえで選ぶ必要があります。
「借入ではない」という安心感と、「支払いが続く」という負担。この両方を正しく理解したうえで検討することが、後悔のない選択につながります。
デメリットを事前に回避する方法🛡️
デメリットは「知らずに進む」ことで問題になります。事前に把握して備えておけば、多くは回避または軽減できます。
備えることそのものが、デメリットを弱める最も効果的な行動です。
次の3点を、契約前の習慣として身につけておきましょう。
- 月々のリース料と家計のバランスを計算する
- 契約書の内容を署名前に必ず確認する
- 分からない点はその場で質問する
「受け取る金額」だけでなく「その後の支払い」まで含めて生活の見通しを立てることが、後悔しないための土台になります。
回避策は特別なテクニックではなく、当たり前の確認作業の積み重ねです。地味に見えても、確実に効果のある方法です。
契約書には、途中解約の条件、所有権返還の条件、リース料の総額などが明記されています。読み飛ばさず、分からない専門用語があればその場で確認する姿勢が、トラブルを防ぐ一番の方法です。
面倒に感じる確認作業でも、契約後の安心感を考えれば、決して無駄な時間にはなりません。
申し込み前に確認すべきチェックリスト📋
「結局、何を確認すればいいのか」を整理して、チェックリストの形で並べておきましょう。
頭の中だけで整理しようとすると、いくつか抜け落ちてしまいがちです。目に見える形にしておくことが、確実な確認につながります。
スマホのメモ機能に書き出しておくだけでも、抜け漏れをかなり防げます。
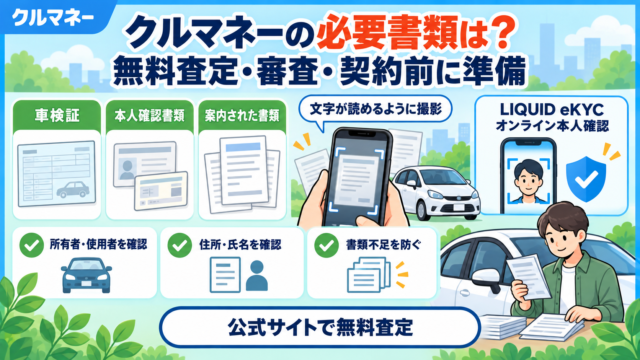
- 車検証・本人確認書類の準備状況
- ローンが残っている場合は残債務期間
- 月々のリース料と家計のバランス
- 途中解約の条件
- 満了後の買い戻し条件
- 任意保険の名義・等級の扱い
一つずつ確認を済ませていくことで、「思っていた話と違った」という後悔を防げます。準備が整った状態で申し込めば、手続きもスムーズに進みます。
チェックリストは一度作れば、家族に説明するときの資料としても使えます。自分の考えを整理する意味でも役立つはずです。
向いている人・慎重に検討すべき人🧭
デメリットを理解したうえで、自分がどちらに近いのかを整理してみましょう。
白黒はっきり分かれるものではなく、多くの人はその中間のどこかに位置しています。自分の立ち位置を大まかにでも把握しておくことが役立ちます。
次の2つの傾向を参考に、自分がどちらに近いか考えてみましょう。
車を維持したい/急ぎで資金が必要
毎月の支払いに不安/短期間で状況が変わる可能性がある
「向いている人」に当てはまると感じた方は、デメリットを踏まえたうえで前向きに検討する価値があります。「慎重に検討すべき人」に当てはまる場合も、無料査定で具体的な数字を見てから判断することをおすすめします。
どちらに当てはまるとしても、次にすべき行動は変わりません。まずは自分の車の場合の数字を確認することです。
迷いを解消する一番の近道は、抽象的な自己分析よりも、具体的な数字を手に入れることです。
どちらに当てはまるか迷う場合こそ、実際の条件を確認してから決めるのが最も確実な方法です。
自分をどちらかに無理やり当てはめる必要はありません。迷っているという事実そのものが、まだ判断材料が足りていないサインでもあります。
安全に利用するために押さえたいポイント🔒
最後に、車のリースバックを安全に利用するために押さえておきたいポイントを整理します。
ここまで見てきた個々のデメリットを、最後にもう一度、実践的な行動指針として振り返ります。
契約内容は必ず自分の目で確認してから署名すること。受取金額とリース料総額の差額を事前に計算しておくこと。そして、対応地域や企業の情報が明確に開示されている事業者を選ぶことです。
この3点は、どの事業者を選ぶ場合でも共通して当てはまる基本姿勢です。
公式サイトの比較情報では、クルマネーについて「海外上場企業が日本で事業を展開」「全国対応可」という点が挙げられています。企業としての情報開示がどこまでされているかは、安心して利用できるかどうかの判断材料の一つになります。
会社の情報がきちんと開示されているかどうかは、契約する前に確認しておきたい基本的なポイントです。
デメリットを正確に把握したうえで、それでも自分に合うと判断できるかどうか。その最終確認は、公式サイトの無料査定を通じて行うのが一番確実です。
安全に利用するためのポイントは、特別なことではありません。当たり前の確認を丁寧に積み重ねることが、結局は一番の近道になります。
クルマネー公式サイトで自分の場合を確認する🔑
ここまで見てきたとおり、車のリースバックには所有権の一時移転、月々のリース料、対象外になるケースなど、実在するデメリットがあります。
これらのデメリットを一つも見ずに検討を進めるのと、すべて把握したうえで検討するのとでは、契約後の満足度がまったく異なります。
これらを知らずに契約すると後悔につながりますが、事前に把握しておけば「想定内のコスト」として判断できます。デメリットとメリットの両方を天秤にかけたうえで、自分に合うかどうかを見極めることが大切です。
この記事を読み終えた今、契約書にサインする指が止まっていたあの疑問の多くには、すでに答えが出ているはずです。
残るのは、自分の車の場合に当てはめて確認するという、最後の一歩だけです。
知識だけで止まらず、行動に移して初めて、本当の意味で「自分に合うかどうか」が分かります。
ここまで読み進めた時間を、次の一歩につなげてみてください。
迷っている間も時間は過ぎていきます。まずは無料査定という小さな一歩から始めましょう。
公式サイトで、今の車の価値と条件を確かめてみてください。
その一歩が、今の不安を解消する一番の近道です。
「デメリットを知って、それでも自分に合うか」——その答えは、実際の査定額とリース料を見てから出せます。まずは無料査定で、自分の車の場合を確認してみましょう。
数字を見ないまま迷い続けるより、まず確認するという小さな一歩の方が、状況を前に進めてくれます。
今日その一歩を踏み出すかどうかは、これから先の判断のしやすさを大きく左右します。
契約書にサインする指が止まったあの瞬間の疑問に、今なら具体的な答えを出せるはずです。