

クルマネーはローンが残っている車でも使える?残債の条件と精算方法を解説
「まだローンが残っている車だから、どうせ申し込んでも断られるんじゃないか」――そう感じていませんか?
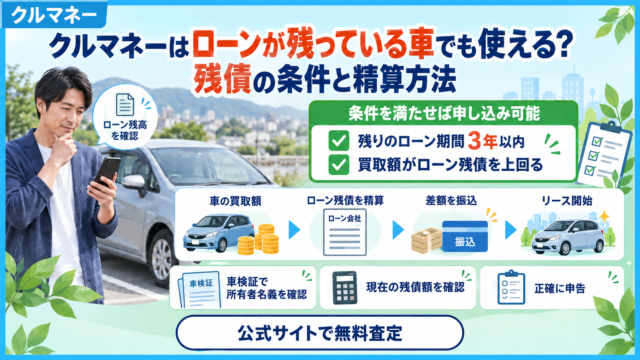
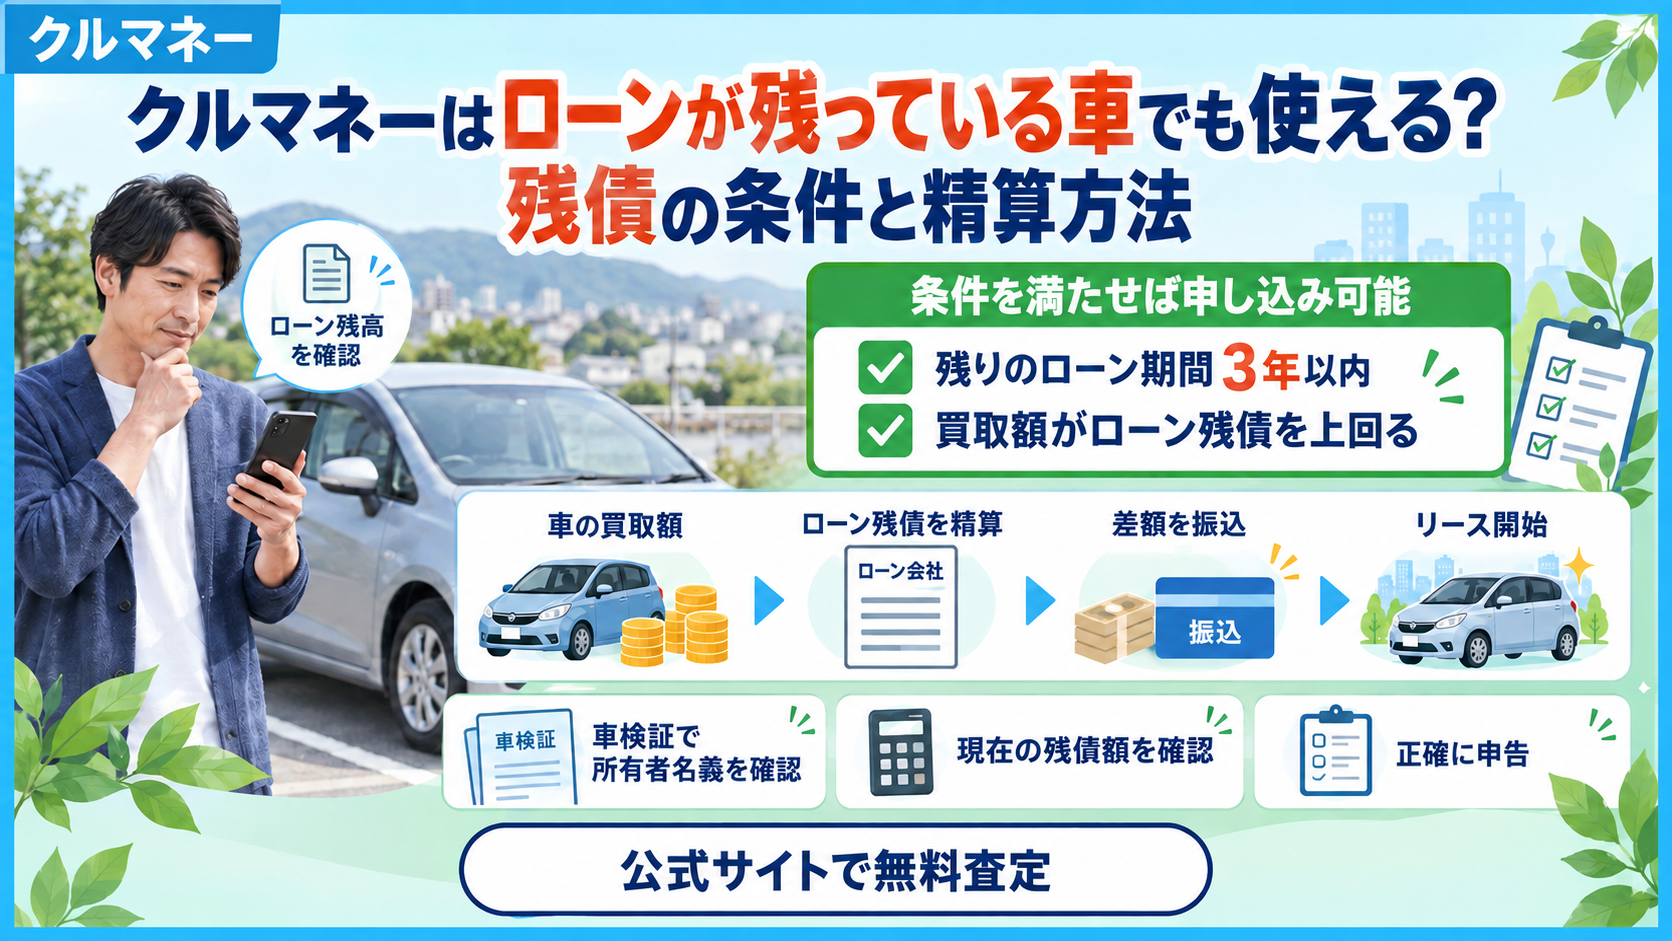
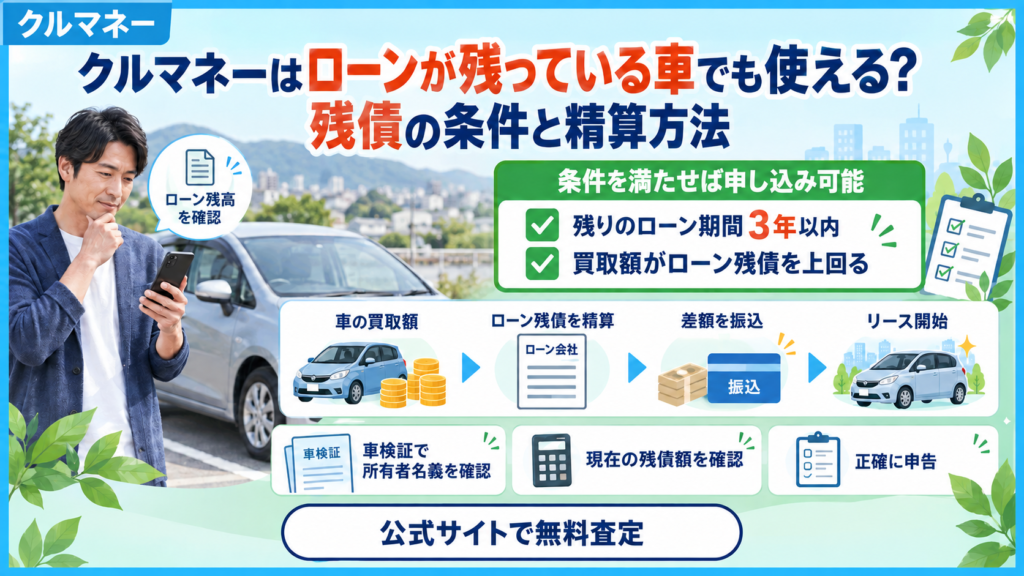
クルマネーは、ローンが残っている車でも一定の条件を満たせば申し込みが可能です。公式サイトによると、残りのローン期間が3年以内で、買取額が残ローンを上回る場合に利用でき、買取額から残ローンを精算した差額が振り込まれる仕組みです。
- 残ローン期間が3年以内なら申込可
- 買取額が残債を上回る必要がある
- 3年超・残債超過は利用不可
- 精算後の差額のみ振り込まれる
- 精算後はリース契約に切り替わる
条件を先に知っておけば、「ローンが残っているから無理」と諦める前に、自分が当てはまるかどうかを確認できます。まずは無料査定で、買取額とローン残債の関係を確認してみましょう。
- ローンが残っていて申し込めるか不安な人
- 残債の精算方法を先に知っておきたい人
- 家族名義や会社名義の車を検討している人
ローン返済中の車で申し込めるか気になる方へ💡
結論から言うと、ローンが残っている車でも、一定の条件を満たせば申し込みは可能です。
まとまった資金が必要になったとき、「今の車にはまだローンが残っている」という理由だけで諦めてしまう方も少なくありません。
一般的に、ローンを完済していない車は、車検証上の所有者がディーラーや信販会社になっている「所有権留保」という状態にあることが多く、使用者本人の意思だけでは売却できない仕組みになっています。
ローンが残っていること自体は、珍しい状況ではありません。クルマネーでは、公式サイトの案内に沿った条件を満たすことで、ローン返済中の車でも申し込みができるとされています。
この記事では、残債に関する条件や、精算がどのように行われるのか、公式サイトの情報をもとに順番に整理していきます。
「自分の場合は当てはまるのか」を確認するための材料として、ぜひ参考にしてください。
ローン返済中の車を手放したいと考えたとき、残債精算の仕組みを備えたサービスは、資金調達の選択肢の一つになります。
ただし、誰でも無条件に利用できるわけではなく、いくつかの条件を満たす必要があります。まずはその条件を正しく理解することから始めましょう。
この記事では、残債に関する条件を細かく分解しながら、それぞれ何を意味しているのか、どう確認すればよいのかを一つずつ整理していきます。専門的な言葉が出てきても、身近な例に置き換えながら解説していきますので、安心して読み進めてください。
ローン残債があっても条件を満たせば申し込める✅
公式サイトのFAQによると、ローン残債がある場合の申し込み条件は大きく2つあります。
1つ目は、残りのローン期間が3年以内であること。2つ目は、車の買取額が残っているローンの金額を上回ることです。
この2つの条件を両方満たす場合に、申し込みが可能とされています。どちらか一方でも満たさない場合は、利用できないとされています。
「ローンが残っている=申し込めない」というわけではありません。まずは自分の残債の状況が、この2つの条件に当てはまるかどうかを確認することが第一歩です。
それぞれの条件について、以降で具体的に確認していきます。
条件が複雑に感じられるかもしれませんが、要は「残り期間が短く」「買取額の方が大きい」状態であれば利用しやすい、というシンプルな整理で捉えておくとよいでしょう。
逆に言えば、「残り期間が長い」「ローン残債が買取額より大きい」状態では、現時点では条件を満たせない可能性が高いということになります。
自分がどちらに近いのか分からない場合でも、心配しすぎる必要はありません。ローン会社への残債確認と、無料査定での買取額確認を両方行えば、判断材料はそろいます。
2つの条件はどちらも数字で確認できるものです。感覚や思い込みで判断せず、実際の金額を確認してから結論を出すことが、遠回りに見えて一番確実な方法になります。
残りのローン期間が3年以内であることを確認する📅
1つ目の条件は、残りのローン期間が3年以内であることです。
ローンを組んだ当初の期間ではなく、現時点で残っている返済期間が対象になります。例えば5年ローンを組んでいても、すでに3年支払っていれば、残りは2年となり条件を満たす可能性があります。
残りの返済回数がどのくらいかは、ローン契約書や返済予定表で確認できます。手元に資料がない場合は、ローン会社に問い合わせることで確認できます。
残り期間が3年ぎりぎりの場合、月単位での計算になる可能性もあります。境界線に近い場合は、正確な残り期間を確認したうえで申し込みを検討しましょう。
この条件は、あくまで公式サイトの案内に基づくものです。最終的な可否は、無料査定や申し込みの過程で個別に確認されます。
ボーナス払いを併用しているローンの場合、単純な月数だけでなく、ボーナス月の支払い回数も含めて残り期間を数える必要があるかもしれません。契約内容を確認しながら整理しておきましょう。
複数の車のローンを組んでいる場合は、対象となる車のローン契約書を正確に区別して確認することも大切です。
家族で複数台の車を所有している場合、書類が混ざってしまうこともあります。車台番号や契約日を確認しながら、対象の車のローンだけを正確に抜き出しておきましょう。
残りのローン期間が3年を超える場合は利用できない🚫
残りのローン期間が3年を超える場合、公式サイトの案内では利用できないとされています。
「あと4年、5年とローンが残っている」という場合は、現時点ではこの条件に当てはまらない可能性が高いと考えられます。
今すぐ利用できないからといって、将来的にも使えないわけではありません。返済が進んで残り期間が3年以内になれば、条件を満たせる可能性があります。
繰り上げ返済によって残り期間を短縮できる場合もあります。ローン会社に、繰り上げ返済の可否や費用について確認してみるのも一つの方法です。
今すぐ資金が必要な場合は、クルマネー以外の選択肢もあわせて検討し、自分の状況に合った方法を探すことも大切です。
「残り4年だから絶対に無理」と決めつける前に、繰り上げ返済でどこまで期間を縮められるか、一度シミュレーションしてみる価値はあります。
ローン会社によっては、繰り上げ返済に費用がかかる場合もあります。短縮できる期間と費用を天秤にかけて、無理のない範囲で検討しましょう。
「今すぐには使えないが、半年後なら条件を満たせそう」というケースもあります。急いでいない場合は、時期を見極めて再チャレンジするという考え方もできます。
返済予定表があれば、残り期間が3年以内になる時期をあらかじめ計算しておくこともできます。カレンダーに印をつけておくなど、忘れないようにしておくとよいでしょう。
車の買取額がローン残債を上回る必要がある💰
2つ目の条件は、車の買取額がローン残債を上回ることです。
買取額とローン残債を比べたとき、買取額の方が大きい場合に、その差額を受け取れる仕組みになっていると考えられます。
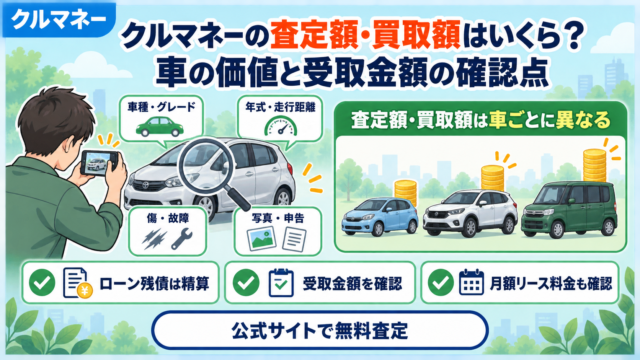
買取額がいくらになるかは、車の状態によって個別に決まります。買取額・リース料は、車両状態や契約内容により個別に決定します。まずは無料査定で実際の金額を確認する必要があります。
ローン残債が少なく、買取額が大きい車ほど、この条件を満たしやすいと考えられます。反対に、購入したばかりの車でローンがほとんど残っている場合は、条件を満たしにくい可能性があります。
買取額とローン残債、それぞれの数字を並べて比較することが、条件を満たすかどうかを判断する第一歩になります。
公式サイトの利用事例を見ても、買取額には515,200円から1,879,500円まで幅があります。公式サイトの利用事例はあくまで一例であり、具体的な査定項目や算定方法は公表されていません。
「買取額がローン残債を上回るかギリギリ」という場合は、査定額次第で結果が変わることもあります。実際に無料査定を受けてみないと、正確な判断はできません。
車の状態を正確に確認しておくことも大切です。手入れをしていない状態のまま査定に臨むより、気づいた点を整理してから申し込む方が、やり取りがスムーズになります。
査定額を上げるために無理な修理や高額な整備をする必要はありません。
大切なのは、実際の状態を正確に伝えることです。見た目を整えることと、状態を偽ることはまったく別の話だと理解しておきましょう。
手入れをしても査定額が想定より上がらない場合もあります。それでも正直に状態を伝えたうえでの結果であれば、後になって困ることはありません。
買取額よりローン残債が多い場合は利用できない⚠️
買取額よりもローン残債の方が多い場合、公式サイトの案内では利用できないとされています。
いわゆる「オーバーローン」の状態です。クルマネーでは、買取額より残ローンが高い場合は利用できないと案内されています。
オーバーローンの状態かどうかは、査定を受けてみないと正確には分かりません。思っていたより買取額が低かった、あるいは残債が想定より多かった、ということもあり得ます。
オーバーローンで利用できない場合でも、返済を続けて残債を減らすか、買取額の高い時期を待つといった選択肢が考えられます。
まずは自分の車の買取額とローン残債を、それぞれ具体的な数字で確認してみることをおすすめします。
オーバーローンの状態でも、時間をかけて返済を続ければ、いずれ買取額がローン残債を上回るタイミングが来る可能性があります。今すぐ利用できなくても、将来的な選択肢として覚えておくとよいでしょう。
車は一般的に、年式が古くなるほど買取額が下がっていく傾向があります。残債の減り方と買取額の下がり方、どちらが速いかによって、条件を満たすタイミングが変わってくる点も知っておくとよいでしょう。定期的に無料査定で数字を確認しておくと、タイミングを見極めやすくなります。
「もう少しでオーバーローンを脱せそう」という場合は、無料査定を受けて現時点の買取額を確認し、あと何回の返済で条件を満たせそうか目安をつけてみるのも一つの方法です。
車の買取額からローン残債が精算される🧮
条件を満たした場合、買取額からローン残債が精算される流れになります。
車検証上の所有者がディーラーや信販会社になっている場合、そのままでは売却ができません。精算によって残債をなくし、所有権を移す必要があります。
公式サイトでは、車の買取額から残ローンを精算し、差額を振り込むと案内されています。具体的な精算方法や必要書類、ローン会社との手続きについては公表されていないため、申し込み時に確認しましょう。
この仕組みがあることで、ローンを完済してから売却するという従来の順序を踏まなくても、資金調達を進められる点は、クルマネーならではの特徴といえます。
この精算の仕組みがあることで、ローンを組んでいる状態でも、まとまった手続きの手間をかけずに車を活用できる点は、大きな特徴といえます。
精算にかかる具体的な事務費用の有無や金額については、公式サイトに詳細な記載はありません。気になる場合は、申し込み時に確認しておきましょう。
精算にかかる具体的な流れは、申し込みの過程で個別に案内されると考えられます。不明な点があれば、その都度確認しながら進めましょう。
ローンの完済や名義変更に関する具体的な手続き方法は、契約状況によって異なる場合があります。詳細は申し込み時に確認しておくと安心です。
精算のタイミングや必要な書類については、ローンを組んでいる会社によっても対応が異なる可能性があります。不明な点は、申し込みの過程で確認しておくと安心です。
精算後に残った差額が利用者へ振り込まれる🏦
ローン残債を精算した後に残った差額が、利用者へ振り込まれます。
買取額100万円、残債60万円の場合、単純計算では差額の40万円が振り込まれる、というイメージになります。
「買取額=手元に入る金額」ではない点は、資金計画を立てるうえで見落としやすいポイントです。ローンが残っている場合は特に注意しておきましょう。
必要な資金額を確保できるかどうかは、買取額だけでなく、ローン残債の金額も含めて確認しておく必要があります。
実際に振り込まれる金額の見込みは、無料査定や申し込みの過程で具体的に案内してもらえます。
提示された差額とリース条件を確認してから、契約するか判断しましょう。必要な資金額と照らし合わせ、納得できるかどうかをじっくり検討することが大切です。
差額がどうしても希望額に届かない場合、他の資金調達方法とあわせて検討することもできます。クルマネー一つに絞り込む必要はなく、複数の選択肢を比較しながら決めて構いません。
ローンが完済され、車にかかっていた金融的な負担が整理されるという点は、精算の大きなメリットの一つといえます。
車検証で現在の所有者名義を確認する📋
ローンが残っている場合、車検証の所有者欄を確認しておくことが大切です。
ディーラーでローンを組んで車を購入した場合、車検証上の所有者はディーラーや信販会社になっていることがほとんどです。これは「所有権留保」と呼ばれる仕組みで、銀行のオートローンなどでは所有権留保されていないケースもあります。
所有者欄が自分の名前になっていない場合、精算や名義変更の手続きに影響する可能性があります。まずは車検証を確認し、所有者欄が誰になっているかを見てみましょう。
車検証の所有者が申込者本人以外の場合の取り扱いは、公式ページによって案内に差があります。家族名義・会社名義・所有権留保中の車は、申し込み前に個別確認しましょう。
使用者欄と所有者欄が異なる場合の具体的な取り扱いについては、申し込み時に確認しておくと安心です。
車検証は車内のグローブボックスなどに保管されていることが多い書類です。手元にない場合は、運輸支局や軽自動車検査協会で再発行の手続きができます。
電子車検証を利用している場合、所有者情報の確認方法が紙の車検証と異なることがあります。読み取り方法が分からない場合は、案内内容を確認してみましょう。
ローンが残っている車では、車検証だけでなく、ローン契約書にも所有権に関する記載があることがあります。あわせて確認しておくと、状況をより正確に把握できます。
ローン会社へ現在の残債額を確認する📞
正確な残債額は、ローンを組んでいる会社に問い合わせることで確認できます。
返済予定表を見れば大まかな残高は分かりますが、利息の計算方法によっては、書類上の数字と実際の一括返済に必要な金額が異なる場合があります。
「今すぐ一括で返済する場合、いくら必要か」という金額は、返済予定表の残高とは別に、ローン会社へ確認する必要があります。
電話やインターネットの会員ページから確認できることが一般的です。会社によって手続き方法は異なるため、契約書に記載されている問い合わせ先を確認しておきましょう。
ローン会社が分からなくなってしまった場合は、車を購入した販売店に問い合わせると、手がかりが見つかることがあります。
クレジットカード払いや口座振替の履歴からも、どのローン会社と契約しているかを確認できることがあります。通帳の記帳内容も一つの手がかりになります。
残高証明書の発行を依頼できる場合もあります。書面で正確な金額を残しておきたい場合は、発行が可能か確認してみるとよいでしょう。
残債額が正確に分かれば、買取額と比較して条件を満たすかどうかを、より確実に判断できるようになります。
一括精算に必要な金額と通常の残高の違い🔍
返済予定表の表示内容や一括精算額の計算方法は、ローン会社・契約によって異なります。指定日時点の正確な完済必要額は、ローン会社に確認しましょう。
ローンの契約内容によっては、一括で返済する際に、将来支払うはずだった利息の一部が調整される場合があります。
正確な一括精算金額は、必ずローン会社に確認するようにしましょう。自己判断で概算のまま話を進めると、後で金額が食い違う可能性があります。
一括精算金額が分かれば、それをもとに買取額との比較がより正確に行えます。数字の思い違いを防ぐためにも、書面やメールなど記録に残る形で確認しておくと安心です。
思い込みで金額を計算したまま無料査定に臨むと、当日になって「思っていた条件と違う」と感じることにもなりかねません。事前にローン会社へ確認しておく一手間が、当日の安心につながります。
金額を確認する際は、口頭だけでなく、書面やメールでのやり取りを残しておくと、後から見返せて安心です。
家族名義や会社名義の車は事前確認が必要👪
車の名義が家族や会社になっている場合、事前の確認が必要になります。
車検証の所有者が申込者本人以外の場合の取り扱いは、公式ページによって案内に差があります。家族名義・会社名義の車は、申し込み前に個別確認しておく必要があります。
「自分が使っている車だから大丈夫」とは限りません。車検証の所有者欄を確認し、名義が自分以外になっている場合は、名義変更や委任の手続きが必要になることがあります。
家族名義の場合、名義人本人の同意や協力が必要になると考えられます。事前に家族間で状況を共有しておくと、手続きがスムーズに進みやすくなります。
会社名義の車の場合、個人の資金調達に利用できるかどうかも含めて、申し込み前に確認しておくことをおすすめします。
公式ページによって案内が異なる部分は、思い込みで判断せず、申し込みの際に最新の取り扱いを確認することが、後のトラブルを避ける一番の方法です。
結婚や相続などで名義が変わっているのに、車検証の変更手続きをしていないというケースも見られます。心当たりがある場合は、この機会に車検証の記載内容を確認しておきましょう。
名義変更が済んでいない状態で申し込みを進めると、審査や契約の段階で手続きが止まってしまう可能性があります。早めの確認が、結果的にスムーズな手続きにつながります。
共有名義になっている車の場合、名義人全員の同意が必要になることも考えられます。関係者と早めに話し合っておくと、後になって手続きが滞る事態を防ぎやすくなります。
名義に関する疑問は、無料査定の段階で早めに伝えておくことで、申し込み後の手戻りを減らせます。
離婚や別居など、家族間の事情で名義が複雑になっているケースもあります。無理に一人で解決しようとせず、必要であれば行政書士など専門家に相談することも選択肢の一つです。
状況が複雑な場合ほど、一人で抱え込まずに専門家や無料査定の窓口に相談してみることが、解決への近道になります。
ローン残債があることを隠さず正確に申告する📝
「残債があることを言わなければ、審査に有利になるのでは」と考えるのは危険です。
ローン残債の有無や金額を正確に申告しないまま手続きを進めると、後になって精算できない、契約が成立しないといったトラブルにつながる可能性があります。
消費者庁も、中古車の売却においては契約内容をよく確認し、慎重に判断するよう注意を呼びかけています(消費者庁|中古自動車の購入・売却等トラブルにご注意ください)。
正直に申告したうえで、条件に当てはまるかどうかを確認する方が、結果的にスムーズな手続きにつながります。
「ローンが残っていると言ったら断られるかもしれない」という不安から事実を伝えないと、後の書類確認の段階で食い違いが発覚し、かえって時間がかかってしまうこともあります。正直に伝えることが、結果的に一番の近道です。
残債の金額が分からない、うろ覚えという場合も、「確認中」と伝え、ローン会社で確認した正確な金額を申告しましょう。
精算後はリース料金の支払いが始まる🚗
ローン残債の精算が完了すると、その後はリース契約に切り替わります。
これまでのローン返済に代わって、月々のリース料金を支払いながら、同じ車に乗り続ける形になります。
ローンの支払いがリース料金に置き換わるイメージですが、金額の大小は契約内容によって異なります。ローンの返済額とリース料金を比べて、負担が増えないかを確認しておくと安心です。
月々のリース料金には、リース期間中の自動車税や名義変更にかかる諸費用が含まれ、自動車税の納付は会社側が行うとされています。一方で、車検費用や保険の手続きは利用者自身の対応になります。
提示額だけで即決せず、月々のリース料や支払回数などの契約条件を確認してから判断しましょう。
ローンとリースでは、支払いの性質が異なります。ローンは車を所有するための返済ですが、リースは車を使い続けるための費用です。この違いを理解しておくと、契約後の心構えがしやすくなります。
ローンの返済額と新しいリース料金を比べて、負担が増えるのか減るのかを事前に確認しておくと、契約後の生活をイメージしやすくなります。数字を並べて比較する習慣をつけておきましょう。
リース期間が満了すると、33,000円で車を買い戻すことができるとされています。将来的に所有権を自分に戻したい場合は、この点もあわせて覚えておきましょう。
無料査定で買取額とローン残債の関係を確認する✅
ここまで見てきたとおり、ローンが残っている車でも、条件を満たせばクルマネーを利用できます。
残りのローン期間が3年以内であること、買取額が残債を上回ることという2つの条件を、まずは自分の状況と照らし合わせてみましょう。
「ローンが残っているから無理」と決めつける前に、正確な残債額と買取額の両方を確認することが、判断の第一歩になります。
残債額はローン会社に、買取額は無料査定に、それぞれ確認することで、条件を満たすかどうかがはっきりします。
まずは無料査定を利用して、自分の車の買取額を確認し、残債と比べてみることから始めてみましょう。
条件を満たさなかった場合でも、それで終わりではありません。繰り上げ返済や、時間をおいての再検討など、いくつかの選択肢が残されています。
「ローンが残っているから」という理由だけで検討をやめてしまう前に、実際の数字を確認してから判断しても遅くはありません。
この記事で紹介した2つの条件と精算の仕組みを一つの目安として、自分の状況と照らし合わせながら、無理のない資金計画を立てていきましょう。