

売掛金の入金が間に合わない!クルマネーで仕事の車を残して資金をつなぐ方法
「売上はちゃんとあるのに、手元にお金がない」――そんなもどかしさを抱えていませんか?
クルマネーは、今乗っている車を売却しながらそのまま使い続けられる仕組みで、売掛金の入金までの資金繰りをつなぐ選択肢の一つになります。資金の使い道は自由とされており、仕入れ代や外注費、給与の支払いにも充てられます。
- 車を手放さず資金を確保できる
- 入金は最短即日〜最大7日(条件あり)
- 仕入れ代や外注費、給与にも対応
- ローン残債があっても相談できる
支払期限に間に合うかは、買取額の目安だけでなく、必要書類・審査・名義変更の進行と実際の振込日によって異なります。まずは無料査定で買取額の目安を確認し、手続きを進める場合はその後に提示される契約条件も確認しましょう。
- 売掛金の入金が支払いに間に合わず困っている方
- 仕事用の車を手放さずに資金をつなぎたい方
- 営業や配達で車を維持し続けたい個人事業主の方
売上はあるのに手元資金が足りない個人事業主の方へ💦
結論から言うと、クルマネーは車を手放さずに資金繰りをつなぐ選択肢になります。
帳簿上は黒字でも、手元の現金が足りずに支払いに窮する。個人事業主やフリーランスにとって、決して珍しい状況ではありません。
「売上はきちんと計上されているのに、なぜか手元にお金がない」と感じたことがある方は少なくないはずです。取引先からの入金より先に、仕入れや経費の支払いが来てしまうことが原因の一つです。
この状態が続くと、いわゆる黒字倒産と呼ばれる状況に近づいていきます。利益が出ていても、現金が回らなければ事業を続けられなくなるおそれがあります。
特に開業して間もない時期や、事業を拡大している時期ほど、入金と支払いのタイミングのずれが大きくなりやすい傾向があります。
資金繰りが厳しい場合は、日本政策金融公庫のセーフティネット貸付や信用保証協会の保証制度など、公的な資金繰り支援制度を検討できる場合もあります(中小企業庁|金融一般支援)。
この記事では、公的な支援制度もふまえたうえで、売掛金の入金までを車を活用しながらつなぐ方法について、公式サイトの情報をもとに順番に確認していきます。
公的な支援制度から確認し、それでも足りない部分についてクルマネーという選択肢を検討する、という順序で読み進めていただければと思います。
焦って結論を急ぐ必要はありません。まずは現状を落ち着いて把握するところから始めていきましょう。
公式サイトでは、資金の使い道は自由で、事業性資金にも使えると案内されています。資金繰りに充てる場合も、無料査定で買取額と契約条件を確認し、自分の事業に合うか判断しましょう。
売掛金の入金日と支払日のずれが資金不足を招く📅
売掛金の入金日と、仕入れや経費の支払日にずれがあることが、資金不足の大きな原因になります。
取引先によっては、月末締め翌月末払いなど、入金までに1〜2か月かかる契約もあります。その間も、事業を続けるための支払いは待ってくれません。
「請求書は出したのに、入金はまだ先」という状況は、事業を営む方であれば一度は経験することです。特に取引先が増えるほど、入金サイトの違いを把握しきれなくなることもあります。
新しい取引先との契約では、支払い条件の交渉が思うようにいかず、想定より入金が遅くなるケースもあります。
大手企業との取引では、支払いサイトが長く設定されていることも多く、小規模事業者ほど資金繰りへの影響を受けやすい傾向があります。
複数の取引先からの入金日を一覧にして管理しておくことで、資金がショートしそうなタイミングを事前に把握しやすくなります。
入金予定日を過ぎても振り込みが確認できない場合は、早めに取引先へ確認の連絡を入れることも大切です。連絡を先延ばしにせず、状況を確認する姿勢が資金繰りの安定につながります。
入金と支払いのタイミングのずれは、事業を続ける限り繰り返し発生する構造的な課題です。都度対応できる資金調達の選択肢を知っておくことが役立ちます。
資金繰り表を作成し、月ごとの入出金を可視化しておくことも、ずれを早期に発見する助けになります。
会計ソフトによっては、入金予定を自動で反映できる機能もあります。手作業での管理に限界を感じている場合は、活用を検討してみましょう。
仕入れ代や外注費は入金前でも支払う必要がある📦
仕入れ代や外注費は、売上の入金を待たずに支払わなければならないことがほとんどです。
商品を仕入れる際、多くの仕入れ先は掛け取引か現金取引を求めます。売掛金が入金される前に、先に支払いを済ませる必要がある場面は珍しくありません。
「売れてから払いたいが、それでは仕入れができない」というジレンマは、多くの個人事業主が抱える悩みです。外注先への支払いも同様に、成果物の納品時点で発生することが一般的です。
取引規模が大きくなるほど、先払いが必要な仕入れ代や外注費の金額も膨らんでいきます。売上が伸びているのに資金繰りが苦しくなる、という逆説的な状況が起きることもあります。
受注が急に増えた月ほど、先行して支払う仕入れ代も増えるため、成長期にこそ資金繰りの管理がより重要になります。
仕入れ先や外注先との支払い条件を見直せないか、交渉してみることも一つの方法です。ただし、関係性によっては難しい場合もあります。
長年の取引先であれば、事情を説明することで支払いサイトの調整に応じてもらえる場合もあります。まずは相談してみる価値はあります。
先に出ていくお金と、後から入ってくるお金の差を正確に把握しておくことが、資金繰り対策の出発点になります。
この差が大きい時期をあらかじめ予測できれば、必要な資金調達方法を早めに検討しておくことができます。
季節による売上の波がある業種では、繁忙期の仕入れが先行し、入金は閑散期にずれ込むこともあります。年間を通じた資金の流れを把握しておきましょう。
給与や店舗家賃など先延ばしにしにくい支払いもある🏢
従業員への給与や店舗の家賃など、先延ばしにしにくい支払いも事業には付きものです。
給与の支払いが遅れると、従業員の生活に直接影響するだけでなく、信頼関係にも関わります。家賃の滞納も、事業拠点を失うリスクにつながりかねません。
「他の支払いは待ってもらえても、給与だけは絶対に遅らせられない」と考える経営者は多いはずです。優先順位をつけざるを得ない状況でも、譲れない支払いは存在します。
リース料やローンの返済など、契約上の支払期日が決まっているものも、遅延すると信用面での影響が大きくなります。
支払いの遅延は、金融機関との今後の取引にも影響することがあります。信用情報への記録が残る場合もあるため、可能な限り期日通りの支払いを心がけましょう。
複数の支払いに優先順位をつける際は、遅延した場合の影響の大きさを基準に考えることが実務的です。
先延ばしにできない支払いが重なる月をあらかじめ把握しておくことで、資金調達のタイミングを逃さずに済みます。
資金が足りない月が見えているなら、早めに複数の選択肢を検討しておくことが、落ち着いた経営判断につながります。
従業員がいる場合、給与の遅配は労働基準法上のトラブルにも発展しかねません。優先順位の中でも特に慎重な対応が求められます。
店舗を構えている場合、家賃の滞納は契約解除につながるリスクもあります。事業拠点を失う事態は、何としても避けたいところです。
仕事用の車を手放すと今後の売上にも影響する🚗
営業や配達に使っている車を手放すことは、今後の売上そのものに影響しかねません。
車を使って得意先を回っている場合や、商品を配達している場合、車がなくなれば業務の継続自体が難しくなります。
「資金は用意できたが、仕事ができなくなった」という状況では、目先の資金繰りは改善しても、翌月以降の売上が落ち込むおそれがあります。
新しい車を手配するにも、選定や納車には一定の時間がかかります。今すぐ資金が必要な状況では、買い替えは現実的な選択肢になりにくいものです。
取引先からの信頼を維持するうえでも、これまで通りのサービス提供を続けられることには大きな意味があります。
納期や配達スケジュールを守れなくなれば、長年築いてきた取引先との関係にも影響しかねません。
資金繰りのために事業の基盤である車を手放してしまっては、本末転倒になりかねません。両方を守れる方法があるなら、まずはその内容を知っておく価値があります。
買い替えを検討する場合も、新しい車を選ぶ手間や納車までの期間がかかります。今すぐ資金が必要な状況では、現実的でない場合も多いはずです。
一般的な車買取では売却後に車を使えなくなる🔚
一般的な車の買取では、売買契約の成立後に車両を引き渡すため、その後は車を使い続けられなくなります。
「資金繰りのために車を売ったら、仕事ができなくなった」という事態は、避けなければならないリスクです。特に車が売上に直結する業種では、影響がより深刻になります。
レンタカーやカーシェアで一時的にしのぐ方法もありますが、費用がかさむうえ、使い勝手が変わることによる業務効率の低下も考えられます。
荷物の積載量や操作性が変わることで、これまで通りの業務ペースを維持できなくなる可能性もあります。
「資金は欲しいが、仕事用の車も手放したくない」という一見相反する希望を、同時にかなえたいと考える事業主は多いはずです。
一般的な売却とは異なる仕組みがあるなら、その内容を確認しておく価値があります。
取引先への訪問予定や配達スケジュールが詰まっている時期に、急に車が使えなくなる事態は、事業運営上大きなリスクになります。
代車の手配には時間がかかることも多く、営業機会を逃してしまう可能性もあります。手配が遅れるほど、業務への影響は大きくなりがちです。
クルマネーで仕事の車を資金に変える仕組み💡
クルマネーは、車を売却しながら、そのまま同じ車に乗り続けられる仕組みです。
一般的な売却では、車を手放すと同時に、その車を使う権利も失います。クルマネーの場合、車の所有権を売却して買取代金を受け取ったあと、リース契約に切り替えることで、同じ車に乗り続けられるとされています。
「資金繰りのために今すぐ現金は欲しいが、仕事の車は今まで通り使いたい」という状況にも合わせやすい仕組みといえます。
クルマネーは車の売却とリース契約を組み合わせた仕組みであり、売掛金そのものを買い取るファクタリングや、金融機関からの融資とは仕組みが異なります。
買取額・リース料は、車両状態や契約内容により個別に決定します。公式サイトの利用事例はあくまで一例であり、具体的な査定項目や算定方法は公表されていません。
まずは無料査定で、自分の車の買取額を確認する必要があります。営業や配達の合間に、オンラインで手続きを進められる点は利用しやすいポイントです。
店舗への来店が不要なため、日々の業務と並行して手続きを進められる点も、忙しい時期には助かるポイントです。
無料査定で買取額を確認し、提示された月額リース料・支払回数などの契約条件を確認してから判断しましょう。
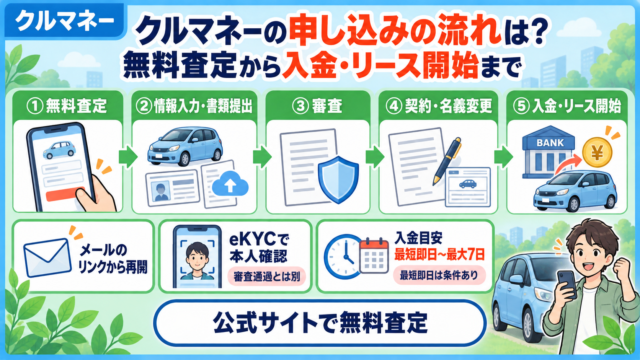
申し込みから査定完了までの流れは、公式サイトのサービス紹介ページで確認できます。必要書類や審査の流れをあらかじめ把握しておくと、手続きがスムーズに進みます。
申し込み前に車の所有者名義を確認する📝
申し込み前に、車検証に記載された所有者名義を確認しておくことが大切です。
車検証の所有者欄が、申込者本人の名義になっているかを確認しましょう。本人名義であっても、ローン残債などほかの申し込み条件は別に確認する必要があります。
「事業で使っているから大丈夫」と思っていても、使用実態だけでなく、車検証の「所有者」と「使用者」の記載を確認することが大切です。
所有者欄が家族・ディーラー・信販会社・法人など申込者本人以外の場合は、残債精算や所有権解除を含め、申し込み可能か事前に確認しましょう。
ローンを完済していても、所有者欄がディーラーや信販会社のままになっている場合があります。その場合は、所有権解除の手続きについて確認しましょう。
車検証はすぐに取り出せる場所に保管し、申し込み前に名義・型式・車台番号などを確認しておくと、手続きがスムーズに進みます。
車検証を紛失している場合は、運輸支局で再発行の手続きが必要になります。時間に余裕を持って対応しておきましょう。
具体的な必要書類・情報は、申し込み時に案内される内容を確認しましょう。
売却後もリース契約で営業や配達を続けられる🔁
車を売却したあとは、月々のリース料金を支払いながら、これまでと同じ車を使い続ける形になります。
新しい車に買い替える必要はなく、営業回りや配達、取引先への訪問など、これまで通り車を活用できます。
使い慣れた車で業務を続けられることは、売上を維持するうえで大きな意味を持ちます。新しい車の操作に慣れる必要も、周囲の環境が変わることによる業務効率の低下もありません。
月々のリース料金には、リース期間中の自動車税や名義変更にかかる諸費用が含まれ、自動車税の納付は会社側が行うとされています。一方で、車検費用や保険の手続きは利用者自身の対応になります。
資金繰りという突発的な課題があった後も、業務を支える車が変わらないことは、翌月以降の売上を保つうえで大きな支えになります。
取引先との関係を維持しながら、これまで通りの営業活動を続けられることには大きな意味があります。
このきっかけを機に、日頃の資金繰り管理の仕組みを見直すこともできます。
使い慣れた車をそのまま使えるという安心感は、資金繰りに追われる時期の業務を支える一つの要素になるはずです。
契約後の走行距離や使用目的に制限があるかどうかも、契約前に確認しておきたいポイントです。詳細は申し込み時にあわせて問い合わせておきましょう。
売掛金の入金日とそれまでの不足額を整理する🧮
資金調達を検討する前に、売掛金の入金予定日と、それまでの不足額を整理しておきましょう。
取引先ごとの入金予定日と金額を一覧にし、今後発生する支払いと照らし合わせてみましょう。
「漠然と足りない」という状態のままでは、必要な資金額を正確に把握できません。数字で整理することが、資金調達の第一歩になります。
入金予定日までに必要な支払いの総額から、手元にある資金を差し引けば、不足額が具体的な数字として見えてきます。
不足額が分かれば、車の買取額でまかなえそうか、他の方法と組み合わせる必要があるかを判断しやすくなります。
複数の売掛金がある場合は、それぞれの入金予定日にばらつきがあることも踏まえて、資金計画を立てておきましょう。
入金が遅れがちな取引先については、履歴を記録しておくと、次回以降の資金計画に反映しやすくなります。
会計ソフトや資金繰り表を活用して、入出金の予定を可視化しておくことが、判断のスピードにもつながります。
取引先ごとに入金の遅延傾向がある場合は、その実績も加味して、余裕を持った資金計画を立てておくと安心です。
無料査定で確保できる買取額を確認する🔍
不足額が分かったら、無料査定で確認できる買取額と比較してみましょう。
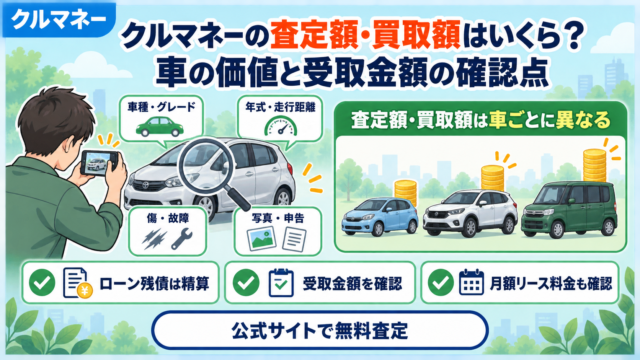
公式サイトの利用事例では、515,200円から1,879,500円まで買取額に幅があります。資金繰りの不足額と照らし合わせて、まかなえそうかどうかを確認してみましょう。
買取額だけで即決せず、月々のリース料や支払回数などの契約条件もあわせて確認してから判断しましょう。
資金繰りの全額をクルマネーだけでまかなおうとせず、公的な支援制度や取引先との交渉と組み合わせることで、無理のない計画になる場合もあります。
複数の資金源を組み合わせておくことで、一つの見込みが崩れた場合でも事業への影響を抑えやすくなります。無理に一つの方法だけに頼らないことが、安定した資金繰りにつながります。日頃から複数の選択肢を把握しておきましょう。
提示された条件を確認し、契約するかどうかは、買取額・月額リース料・支払回数・総支払額を比較して判断しましょう。
顧問税理士や信頼できる人に相談してみることも、視野を広げる一つのきっかけになります。第三者の視点が入ることで、見落としていた選択肢に気づける場合もあります。
同業者や商工会議所のネットワークから、資金繰りに関する実践的なアドバイスを得られることもあります。
数字が具体的になるだけで、漠然とした不安が少しずつ軽くなっていくはずです。落ち着いて数字と向き合うことが、次の判断につながります。分からない点は無料査定の際に遠慮なく質問しましょう。
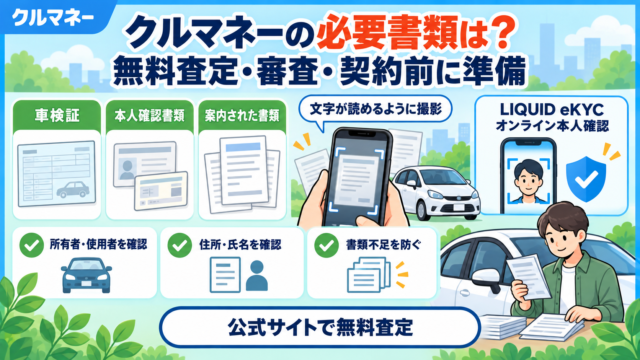
査定の申し込みには、車検証や本人確認書類などの情報が必要になる場合があります。事前に手元へそろえておくと、手続きが滞りなく進みます。
ローン残債がある仕事用車で確認したい条件🚙
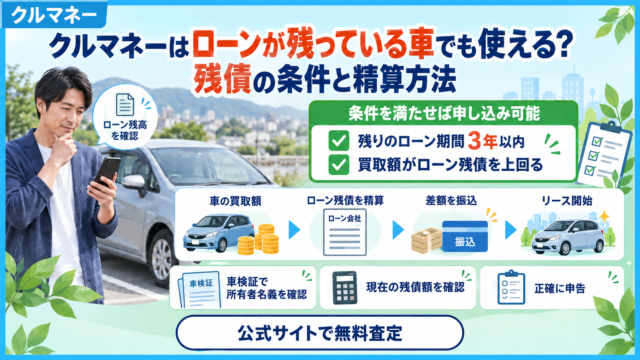
今の車にローンが残っている場合でも、一定の条件を満たせば申し込みが可能です。
公式サイトのFAQによると、残りのローン期間が3年以内で、買取額が残ローンを上回る場合に申し込み可能とされています。残ローン期間が3年を超える場合や、残ローンが買取額を上回る場合は利用できません。
条件を満たす場合、買取額から残ローンを精算し、差額が振り込まれる仕組みです。具体的な精算方法や必要書類については公表されていないため、申し込み時に確認しましょう。
事業用ローンで車を購入している場合、ローン会社によって手続きの流れが異なることもあります。事前に個別確認しておく必要があります。
リース会社やディーラー系ローンなど、契約形態によっても対応が変わる場合があります。契約書類を手元に用意しておくとスムーズです。
まずは自分の残債状況を確認し、売掛金の入金予定日までのスケジュールに間に合うかどうかを見極めましょう。
正確な残債額は、ローン会社に問い合わせることで確認できます。返済予定表だけでは分からない一括精算額についても、あわせて確認しておくと安心です。問い合わせ先の電話番号や受付時間も、事前にメモしておくと手間が省けます。忙しい合間でも、確認事項を一つずつ潰しておくことが安心につながります。
ローンが残っている状態でも諦めず、条件を確認したうえで、他の選択肢とあわせて検討してみましょう。急ぎの状況でも、条件を一つずつ確認する姿勢が、結果的に安心につながります。
複数のローンを組んでいる場合は、それぞれの残債状況を個別に確認しておく必要があります。ローン会社ごとに問い合わせ窓口が異なるため、時間に余裕を持って進めましょう。
支払期限までに入金が間に合うか確認する⏳
「結局、支払期限に間に合うのか」という点が一番気になるところですよね。
公式サイトのFAQによると、入金までは最短即日から最大7日間とされています。
最短即日での入金には、軽自動車であること、審査完了後にご自身で所有者変更手続きを行うことなど、いくつかの条件があるとされています。条件に当てはまらない場合は、数日程度の期間を見込んでおく必要があります。
支払期限から逆算して、いつまでに申し込む必要があるかを確認しておきましょう。余裕を持ったスケジュールで動くことが、安心につながります。
複数の支払期限が重なっている場合は、一番早い期限を基準にスケジュールを組んでおくと安心です。
取引先ごとの支払期限を一覧にしておくことで、優先すべき申し込みのタイミングを見誤りにくくなります。焦っているときほど、こうした整理が判断を助けてくれます。
書類の準備状況によっても、実際にかかる日数は変わってきます。早い段階で必要書類を確認しておくと、スムーズな入金につながります。
本人確認書類や車検証など、事前に準備できるものは先にそろえておくことで、いざというときの手続きがスムーズに進みます。急ぎのときほど、こうした下準備が安心につながります。
祝日や大型連休を挟むと、金融機関や役所の窓口が休業となり、想定より手続きに時間がかかることもあります。カレンダーで休業日もあわせて確認しておきましょう。
売掛金の入金後も月額リース料が続く点を考える🧾
売掛金が入金された後も、毎月のリース料を支払い続けることになります。
買取額・月額リース料・支払回数は契約ごとに個別に決定されるため、提示された条件をあわせて比較しましょう。
今回の資金繰りは解決できても、その後は継続的にリース料を支払うことになる点を、事前に理解しておく必要があります。
事業の売上が不安定な場合は、提示された月額リース料と支払回数を、事業収支に照らし合わせて確認しましょう。
売上の入金サイクルが今後も同じように続くとは限りません。繁忙期と閑散期の収支差も踏まえて、支払いを続けられるか判断することが大切です。
取引先の増減によっても、入金サイクル全体が変わることがあります。定期的に資金繰りの前提を見直しておくと安心です。
会計ソフトや資金繰り表を活用して、月々の収支をあらかじめ見える化しておくと、リース料を加えたシミュレーションもしやすくなります。数字を目で見える形にしておくことが、判断の助けになります。
目先の資金繰りだけに気を取られず、契約後の毎月の支払いまで含めて検討することが、長く安心して利用するための鍵になります。
複数の取引先との契約が今後も続く見込みがあるなら、その収入も踏まえてリース料を支払い続けられるか、あらかじめ確認しておきましょう。
契約後の資金繰りと経理上の扱いを確認する✅
急いでいる状況でも、契約内容は落ち着いて確認することが大切です。
買取額、月額リース料、支払回数、そして支払総額まで、それぞれの数字を並べて比較することで、より納得感のある判断につながります。
リース期間が満了すると、33,000円で車を買い戻すことができるとされています。将来的に所有権を自分に戻したい場合は、この点も覚えておきましょう。ただし、契約条件は今後変更される可能性もあるため、最終的な内容は契約時に確認することをおすすめします。
車両の売却やリース料の経理上の扱いは、事業の状況や会計方針によって異なります。仕訳や勘定科目の判断は、顧問税理士に確認することをおすすめします。消費税の扱いについても、あわせて確認しておくと安心です。
今回の資金繰りだけでなく、翌月以降も同じような不足が起きないか、資金繰り表を継続的に見直しておくことも大切です。
入金サイトの長い取引先が多い場合は、事業の基本的な資金構造として、恒常的な備えを検討しておくとよいでしょう。
まずは無料査定で、自分の場合の具体的な数字を確認するところから始めてみましょう。
資金繰りという避けられない課題だからこそ、少しでも不安が和らぐことを願っています。まずは数字を確認するところから、一歩を踏み出してみましょう。落ち着いて向き合えば、道は必ず見えてきます。
分からない点は無料査定の際に遠慮なく質問し、納得したうえで次の判断に進みましょう。