

クルマネーの任意保険は名義変更後どうなる?必要な手続きを解説
「車の名義が変わったら、今入っている保険はどうなるの?」――そんな不安を感じていませんか?
結論から言うと、クルマネーの公式サイトでは、車の所有者移転後は利用者自身から保険会社へ所有者移転を申告する必要があると案内されています。任意保険の契約内容そのものは、保険会社への確認が欠かせません。
- 所有者移転の申告は利用者自身が行う
- 申告先は現在加入している保険会社
- 等級や補償内容は保険会社ごとに異なる
- 契約前に保険会社へ相談しておくと安心
「名義が変わるだけだから保険は今まで通り」と思い込んでいると、補償が途切れてしまう可能性もあります。まずは公式サイトの案内を正しく理解するところから始めましょう。
- クルマネー利用後の任意保険が気になる方
- 名義変更と保険の関係を整理しておきたい方
- 等級や補償が途切れないか不安な方
クルマネー利用後の任意保険が気になる方へ🚗
結論から言うと、車の所有者移転後は、利用者自身から保険会社へ申告する必要があると公式サイトで案内されています。
申し込みボタンを押す指が、ふと止まる。「車は変わらず自分が運転し続けるのに、保険まで何か変わるのだろうか」――そんな小さな引っかかりを覚えたことはありませんか。
「名義が変わるのは車検証だけで、保険会社には特に連絡しなくていいのでは」と考えてしまう方は少なくありません。ですが、この思い込みのまま契約を進めてしまうと、いざという時に保険金が支払われないという、想像もしたくない事態につながりかねません。
毎日乗る車だからこそ、事故は「まさか自分が」というタイミングで起こります。所有者移転を申告しなかった場合の取り扱いは、契約内容や保険会社によって異なります。名義変更前後の補償や保険金支払いへの影響は、加入先へ確認しましょう。
クルマネーの公式サイトのFAQには、車検費用と同様に、保険に関する手続きも利用者自身の対応であることが簡潔に記載されています。
簡潔な記載だからこそ、行間を勝手に埋めず、確認できる範囲をはっきりさせながら読み進めることが大切です。
この記事では、クルマネー利用後の任意保険について、公式サイトの情報と保険業界の一般的なルールをもとに、契約前に知っておきたいポイントを順番に確認していきます。
保険は毎日意識するものではないからこそ、名義変更というきっかけがある今、しっかり向き合っておく価値があります。
公式に確認できる範囲と、保険会社への確認が必要な範囲を分けながら、整理して読み進めていただければと思います。
保険の話は難しく感じられがちですが、一つずつ順を追えば決して複雑なものではありません。落ち着いて確認していきましょう。
車の売却によって車検証上の所有者が変わる📋
クルマネーを利用すると、車検証に記載される所有者がリース会社に変わります。
今まで自分の名前が記されていた車検証の「所有者」欄に、見慣れない会社名が印字される。この変化こそが、クルマネーの仕組みの根幹です。
「所有者が変わるなんて、なんだか怖い」と感じる方もいるかもしれません。ですが、これは売却とリースを組み合わせた仕組み上、当然発生する変更です。
車検証上の使用者や、契約者・記名被保険者の扱いは、変更後の車検証・保険契約・保険会社の案内で確認しましょう。所有者と使用者は別の概念であることを、まず押さえておきましょう。
この違いを理解しておくだけで、保険会社との会話が驚くほどスムーズに進みます。
この所有者変更は、車検証という公的な書類上の話です。任意保険の契約とは別の手続きであるため、自動的に保険側へ連携されるわけではありません。
役所同士のように自動でデータが連携される仕組みではない、という前提を頭に入れておくだけでも、うっかり忘れを防ぎやすくなります。
「車検証が変わったのだから保険会社も知っているはず」という思い込みは危険です。保険会社への連絡は、利用者自身が行う必要があります。
まずはこの所有者変更という事実を正確に理解したうえで、保険の手続きに話を進めていきましょう。
車検証の変化は目に見える分、意識しやすいものです。一方で保険の手続きは目に見えにくいからこそ、意識して確認する必要があります。
所有者変更後は利用者から保険会社へ申告する📞
公式サイトのFAQによると、所有者移転後は利用者自身から保険会社へ所有者移転を申告する必要があるとされています。
手間としては小さいはずのこの申告を、忙しさにかまけて後回しにしてしまう人が後を絶ちません。今日できることを、明日に持ち越さないよう意識しましょう。
「そのうち連絡すればいいか」という先延ばしが、万が一の事故のときに大きな後悔を生むことがあります。申告のタイミングは、できるだけ早めに行動しておくべきです。
所有者移転を申告しなかった場合の取り扱いは、契約内容や保険会社によって異なります。詳しい取り扱いは、加入している保険会社に確認する必要があります(日本損害保険協会|告知事項・通知事項の解説)。
申告方法や必要な情報は保険会社ごとに異なるため、各社の案内で確認しましょう。
忙しい平日の合間でも進められる方法があるか、あらかじめ確認しておくと手続きが滞りにくくなります。
まずは保険証券を手元に用意し、記載されている保険会社の連絡先を確認するところから始めましょう。連絡先が分からない場合は、保険料の引き落とし明細からも確認できます。
この一手間を惜しまないことが、安心してクルマネーを利用し続けるための土台になります。手間をかけた分だけ、後の安心が大きくなるはずです。早めの行動が、いざという時の安心につながります。
面倒に感じる手続きほど、後回しにせず早めに片付けてしまうことで、気持ちも軽くなるはずです。
自賠責保険と任意保険の違いを確認する⚖️
自賠責保険と任意保険は、それぞれ別の保険であり、手続きも別々に考える必要があります。
自賠責保険は、車を所有するすべての人に加入が義務付けられている強制保険です。対人賠償のみを補償する仕組みで、車両に付帯する形になっています。
「保険は一つにまとまっているものだと思っていた」という方も多いはずです。実際には自賠責保険と任意保険は別契約であり、名義変更の手続きもそれぞれ確認が必要です。
一方の任意保険は、対物賠償や車両保険など、自賠責保険では補償しきれない部分をカバーする、自分の意思で加入する保険です。
車の所有者が変わった場合、自賠責保険と任意保険のそれぞれについて、名義や契約内容の確認が必要になると考えられます。
普段は意識しない2つの保険の違いだからこそ、このタイミングで一度整理しておく価値があります。
どちらか一方だけを確認して安心してしまわないよう、両方の保険について、加入先へ問い合わせておくことをおすすめします。
自賠責と任意保険は加入先が異なる場合もあるため、それぞれの証券を手元に用意して確認するとよいでしょう。
契約前に現在の保険会社へ相談する💬
クルマネーへの申し込みを検討している段階で、一度現在加入している保険会社に相談しておくことをおすすめします。
「まだ契約前だから」と保険会社への相談を後回しにする方も多いですが、事前に相談しておくことで、想定外の事態を避けやすくなります。
「契約してから聞けばいいだろう」と考えていると、いざ手続きを進める段階になって、想定していなかった条件を知ることになるかもしれません。
保険会社によって、所有者変更に伴う取り扱いや、必要な手続きの流れは異なります。契約前に一度相談しておくだけでも、心の準備が違ってきます。
いざ契約が進み出してから慌てるより、先に見通しを立てておくほうが、心理的な負担もぐっと軽くなります。
損害保険に関する一般的な相談は、加入している保険会社のほか、業界団体の窓口でも受け付けています(日本損害保険協会|相談・通報等窓口)。保険会社の対応に納得できない場合の相談先としても知っておくと安心です。
相談の際は、クルマネーの利用を検討していること、所有者がリース会社に変わる予定であることを、具体的に伝えましょう。
状況を具体的に伝えるほど、担当者からも的確な案内を受けやすくなります。
早めの一歩が、後々の安心につながります。分からないことは遠慮なく質問しておきましょう。
相談前に聞きたいことをメモしておくと、限られた時間でも要点をしっかり確認できます。
契約者・記名被保険者・車両所有者を確認する🔍
任意保険には「契約者」「記名被保険者」「車両所有者」という3つの異なる名義があります。
この3つを混同したまま話を進めると、保険会社とのやり取りでお互いに話が噛み合わなくなることがあります。
「保険の名義なんて一つだと思っていた」という方は、まずこの3種類の違いを押さえておきましょう。契約者は保険料を支払う人、記名被保険者は主に運転する人、車両所有者は車を所有する人を指すとされています。
車検証上の使用者や、契約者・記名被保険者の扱いは、変更後の車検証・保険契約・保険会社の案内で確認しましょう。思い込みで済ませず確認する姿勢が大切です。
ただし、この扱いが実際にどうなるかは保険会社や契約内容によって異なるため、断定はできません。自分の保険証券を見ながら、保険会社に一つずつ確認しましょう。
3つの名義のどこに変更が生じるのかを整理してから相談すると、話がスムーズに進みやすくなります。
紙に書き出して整理するだけでも、頭の中がすっきりし、保険会社への質問も的確になります。
専門用語に戸惑う場合は、保険証券を手元に置きながら、担当者に一つずつ教えてもらうつもりで臨みましょう。
分からない言葉を分からないままにせず、その場で確認する姿勢が、後々の安心につながります。焦らず一つずつ理解を深めていきましょう。
現在の保険等級を引き継げるか確認する📊
自動車保険には「ノンフリート等級別料率制度」という業界共通のルールがあり、等級によって保険料が変わります。
コツコツ積み上げてきた無事故の実績。それが等級という数字になって、保険料の割引という形で返ってくる。この積み重ねを失いたくないと思うのは当然のことです。
何年もかけて上げてきた等級が、手続き一つで思わぬ扱いになったら――そんな不安を感じる方は少なくありません。
「等級が下がってしまったらどうしよう」という不安は、多くの方が抱くものです。等級の引き継ぎには、記名被保険者の同一性など、一定の条件があるとされています。
クルマネーの契約によって記名被保険者そのものが変わらない場合、等級の扱いにどう影響するかは、保険会社に確認する必要があります。公式サイトには、この点についての記載はありません。
等級は保険会社を通じて業界内で共有されている情報でもあるため、自己判断せず、必ず保険会社に確認することが確実です。
インターネット上の一般論だけで判断せず、自分の契約に即した回答を保険会社から直接得ることが何より確実です。
長年かけて積み上げてきた等級だからこそ、思い込みで判断せず、事前に確認する一手間を惜しまないようにしましょう。
確認して何も変わらなかったとしても、その安心感には十分な価値があります。
不安な場合は、契約前に保険会社へ直接問い合わせて、見通しを立てておくことをおすすめします。
数字が明確になるだけで、漠然とした不安が和らぐことも少なくありません。
補償対象となる運転者の範囲を見直す👪
任意保険には、補償の対象となる運転者の範囲を限定する特約が設けられている場合があります。
「本人限定」「家族限定」など、運転者の範囲を絞ることで保険料を抑えている方も多いはずです。
「今のままの条件で大丈夫だろう」と思い込まず、名義変更のタイミングで一度、運転者範囲の設定を見直しておくことをおすすめします。
車両所有者が変わることが、運転者範囲の設定に影響するかどうかは、保険会社によって案内が異なる可能性があります。
家族に運転を頼む機会が増えた、逆に自分しか運転しなくなったなど、生活の変化があれば、このタイミングで条件を見直す良い機会にもなります。
子どもが免許を取った、同居する家族が増えたなど、ライフステージの変化も見直しのきっかけになります。日々の暮らしの変化を、保険にも反映させましょう。
運転者範囲の設定が実態と合っていないと、いざという時に補償されない可能性も出てきます。保険証券の記載内容を、あらためて確認しておきましょう。
保険証券は普段しまい込んでいる方も多いはずです。この機会に引き出しの奥から取り出して、内容を見直してみましょう。
思い当たる変化がなくても、契約内容を再確認しておくことで、安心感が違ってきます。
数年前に決めた条件のまま、見直していないという方は特に、この機会に確認しておくとよいでしょう。生活の変化は意外と保険に影響しているものです。
車両保険を継続できるか確認する🛡️
車両保険に加入している場合、名義変更後も継続できるかどうかを確認しておく必要があります。
愛車にぶつけられた、飛び石でフロントガラスが割れた――そんな不測の事態に備えて車両保険に入っている方にとって、この補償が途切れることは何より避けたい事態のはずです。
目に見えない補償だからこそ、いざという時になって初めてその大切さに気づくものです。日頃から補償内容を意識しておくことが、いざという時の安心につながります。
「車両保険にはずっと入っているから安心」と思っていても、車両所有者が変わることで、保険金の受け取り先や契約条件に確認が必要な点が出てくる可能性があります。
車両保険は、事故時に車の修理費用などを補償するものです。所有者が変わることで、保険金の受取人の扱いに関する確認が必要になる場合も考えられます。
契約している車両保険の種類や、免責金額の設定なども、このタイミングであわせて見直しておくとよいでしょう。
一般型かエコノミー型かによっても補償範囲が変わるため、あわせて確認しておくと安心です。
詳しい取り扱いは公式サイトには記載されていないため、加入している保険会社に直接確認することが確実です。
確認の手間を惜しんで後悔するより、多少面倒でも先に確かめておくほうが、結果的に安心につながります。
大切な車を守る補償だからこそ、思い込みで済ませず、きちんと確認しておきましょう。
万が一のときに後悔しないためにも、事前の確認は決して無駄になりません。
通勤や仕事で使う場合は車の使用目的を確認する🏢
任意保険には「日常・レジャー」「通勤・通学」「業務」といった使用目的の区分があります。
朝の渋滞に紛れて職場へ向かう車。休日に家族を乗せて出かける車。同じ一台でも、使い方によって保険上の扱いは変わってきます。
普段は意識しない使用目的の区分ですが、実は保険料や補償に大きく関わる要素です。日々の使い方を振り返るきっかけにしてみましょう。
「使用目的なんて申告した記憶がない」という方も、契約時にいずれかの区分で加入しているはずです。実際の使用状況と申告内容がずれていないか、この機会に確認しておきましょう。
名義変更をきっかけに、車の使い方そのものが変わる予定がある場合は、使用目的の変更申告も必要になる可能性があります。
在宅勤務から出社勤務に変わったなど、働き方の変化も使用目的に影響することがあります。
実際の使用実態と保険の申告内容がずれていると、いざという時に補償に影響する可能性も否定できません。
些細なずれだと思っていても、事故が起きたときには重要な確認事項になり得ます。
転職や引っ越しなどで通勤方法が変わった場合も、あわせて保険会社に伝えておくと安心です。
生活の変化があったときは、保険の見直しもセットで行う習慣をつけておきましょう。
些細なことに思えても、正確な申告を続けることが、長く安心して車に乗り続けるための基本になります。
日々の使い方が変わったときほど、保険の内容も一緒に見直す習慣をつけておきましょう。
名義変更によって保険料が変わる可能性を確認する💰
名義変更に伴い、保険料が変わる可能性についても、事前に確認しておきましょう。
毎月の保険料は、家計の中でも見過ごせない支出の一つです。名義変更をきっかけに、この金額がどう動くのか、気になるのは当然のことです。
数百円の違いでも、積み重なれば年間の負担は無視できない金額になります。日々の小さな差が、長期的には大きな違いになることもあります。
「保険料は変わらないだろう」と楽観視せず、車両所有者の変更が保険料の算定に影響するかどうか、保険会社に確認しておくことをおすすめします。
保険料は、等級・使用目的・運転者範囲・車両の情報など、複数の要素の組み合わせで決まる仕組みとされています。名義変更が単独でどう影響するかは、契約内容によって異なります。一つの要素だけを見て判断せず、全体像を保険会社に確認しましょう。
クルマネーの公式サイトには、任意保険の保険料に関する記載はありません。正確な金額の見通しは、保険会社に確認する以外に方法はありません。曖昧な予測で判断するより、実際の数字を確認するほうが確実です。
想定外の保険料アップに驚かないためにも、契約前に見積もりの形で確認しておくと安心です。
見積もりの可否や手続き方法は、加入中の保険会社または代理店に確認しましょう。
家計全体の中で、リース料と保険料の両方を無理なく支払い続けられるか、あわせて検討しておきましょう。
複数の支払いを一覧にしておくと、月々の負担感がより具体的に見えてきます。
名義変更前後の補償の扱いを保険会社へ確認する📅
名義変更前後の補償の扱いと、申告・変更手続きの時期は保険会社へ確認しましょう。
手続きのタイミングは、思っている以上に重要な確認事項です。
普段は意識しない一日の重みが、こうした場面では大きな意味を持ちます。
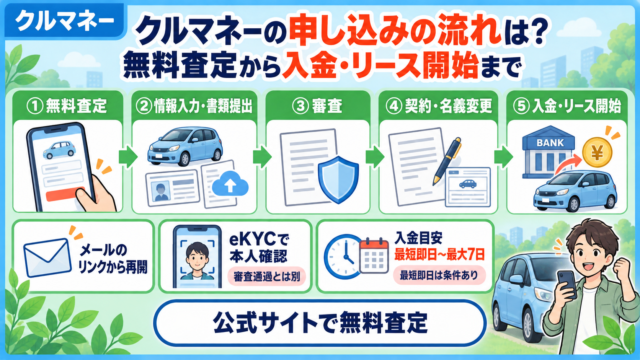
「そのうち手続きすればいい」という油断は禁物です。名義変更予定日が分かった段階で加入先へ相談し、その案内に従って進めることが大切です。
クルマネーの契約手続きが進むスケジュールを事前に把握し、保険会社への連絡タイミングをあわせて計画しておくことをおすすめします。
手続きの進行状況が分からない場合は、クルマネーの窓口に確認しながら、保険会社への連絡タイミングを調整しましょう。
手続きの前後関係が分からない場合は、自己判断せず、クルマネーと保険会社の両方に確認しながら進めましょう。
スケジュール帳やスマートフォンのリマインダーを活用し、手続きの抜け漏れを防ぐ工夫をしておくと安心です。予定を見える化しておくことが、確実な実行につながります。
手続きの一つひとつにチェックを入れていくだけでも、抜け漏れへの不安は大きく減ります。
補償の空白は、目に見えないからこそ油断しがちなリスクです。意識して埋めておきましょう。
保険会社から求められる書類を準備する📄
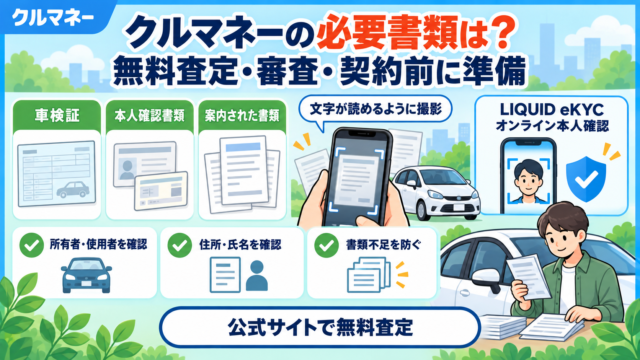
保険会社への申告には、いくつかの書類の提出を求められる場合があります。
必要書類は保険会社や変更内容によって異なるため、事前に問い合わせて確認しておくことが欠かせません。
同じ保険会社でも契約プランによって必要書類が変わることがあるため、自分の契約内容に即して確認しましょう。
「言われてから準備すればいい」と考えていると、書類を取り寄せる時間が余分にかかり、手続き全体が長引いてしまうことがあります。
一般的には、新しい車検証の写しや、本人確認書類などが求められる場合が多いとされていますが、具体的な内容は保険会社に確認しましょう。
名義変更後の車検証が手元に届いたら、コピーを取っておくなど、すぐに提出できる状態にしておくと手続きがスムーズです。
スマートフォンで撮影して保存しておけば、外出先からでも必要な情報をすぐに確認できます。
書類に不備があると、確認や再提出のやり取りで時間がかかることもあります。余裕を持って準備しておきましょう。
提出前に記載内容をもう一度見直すひと手間が、後々のやり取りを減らすことにつながります。
分からない点は、保険会社の窓口に遠慮なく質問し、一つずつ確実に準備を進めていきましょう。
クルマネー契約後に保険の変更内容を確認する✅
クルマネーの契約が完了した後も、保険の変更内容を実際に確認する作業を忘れないようにしましょう。
手続きを終えて一安心――その気持ちは分かりますが、本当の確認はここからです。新しい保険証券が届いたら、必ず目を通しましょう。慌ただしさが落ち着いたタイミングで、じっくり見返す時間を確保しておきましょう。
「手続きが終わったから、もう安心」と気を抜かず、新しく発行された保険証券の記載内容を、実際に自分の目で確認することが大切です。
契約者・記名被保険者・車両所有者の欄が、想定していた通りになっているか、一つずつ照らし合わせてみましょう。
記載内容を写真に撮って保存しておくと、後から見返す際にも便利です。
等級や保険料、補償内容に変更があった場合は、その内容が正しく反映されているかもあわせて確認します。想定と違う点があれば、遠慮なく保険会社に問い合わせましょう。
記載内容に疑問があれば、そのままにせず、すぐに保険会社へ問い合わせて解消しておきましょう。
後回しにすればするほど確認しづらくなるものです。届いたその日のうちに目を通す習慣をつけましょう。
変更手続きの完了状況と反映内容を保険会社に確認しましょう。慌ただしい契約の後こそ、最後の一手間を忘れないようにしましょう。
クルマネーと保険会社の両方へ確認して進める🤝
ここまで見てきた内容は、クルマネー側だけでなく、保険会社側への確認も欠かせないものばかりです。
片方だけに聞いて安心するのではなく、両方に確認して初めて、全体像が見えてきます。急がば回れの精神で、着実に進めていきましょう。二度手間を避けるためにも、確認の順序を意識しておくと安心につながります。
「どちらに聞けばいいか分からない」という場合は、車検証や所有権に関することはクルマネーへ、保険契約の内容に関することは保険会社へ、と役割を分けて考えると整理しやすくなります。
買取額、月額リース料、支払回数、支払総額に加えて、保険料のような維持費についても、あわせて整理しておくことをおすすめします。
すべての項目を一覧にしておくと、契約全体でかかる費用を把握しやすくなります。
リース期間が満了すると、33,000円で車を買い戻すことができるとされています。ただし、契約条件は今後変更される可能性もあるため、最終的な内容は契約時に確認しましょう。
不明な点は、契約前にクルマネーと保険会社の両方へ問い合わせて解消しておくことが、安心して利用を始めるための土台になります。急いで契約する前に、疑問を一つずつ潰しておきましょう。
まずは無料査定で、買取額の目安を確認するところから始めてみましょう。保険まわりの確認と並行して進めても構いません。